On this page (4)
Un establecimiento pequeño conoce los horarios, las preguntas y los hábitos de quienes pasan por su mostrador. Esa cercanía puede resultar útil cuando se añade una gestión digital bien delimitada. El comercio no necesita presentarse como entidad financiera para aportar orientación; basta con saber qué puede hacer y qué corresponde a la plataforma responsable.
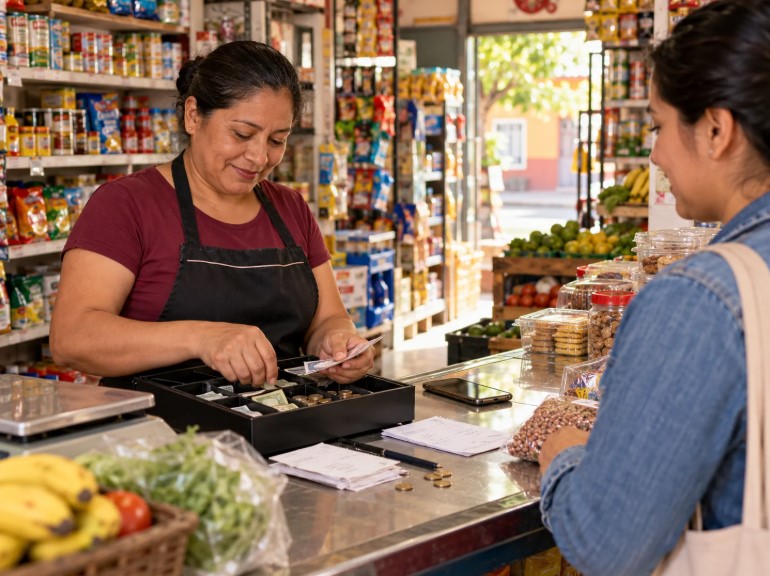
Un pequeño establecimiento puede combinar relaciones personales y procesos de gestión claros.
La tienda conocida y una función adicional
Para un comercio de barrio, incorporar un servicio digital adicional puede parecer una extensión natural de su actividad: los clientes ya entran al local, hacen consultas y confían en el trato personal. Sin embargo, gestionar operaciones relacionadas con dinero ajeno no es equivalente a vender un producto del inventario. Cambian los registros, la atención de reclamaciones y la forma de proteger información. La decisión merece un análisis operativo antes de colocar un distintivo en el mostrador.
El primer paso consiste en conocer el papel contractual del establecimiento. Debe aclararse si actúa como agente, simple punto de información o prestador directo del servicio. Esa definición determina qué datos solicita, qué documentación entrega y a quién deriva una incidencia. También es importante separar la caja del negocio de los fondos destinados a una red, establecer un procedimiento de cierre diario y formar a todos los empleados que puedan atender solicitudes.
La formación del equipo es otro coste que conviene considerar. No basta con enseñar a tocar una pantalla; los empleados deben reconocer mensajes falsos, separar operaciones autorizadas de otras no admitidas y entender qué información pueden consultar. Si una persona recibe una solicitud fuera del procedimiento, necesita una instrucción clara para rechazarla. Los negocios pequeños suelen tener turnos y sustituciones, por lo que el conocimiento no puede quedar concentrado en un único trabajador. Un manual breve, actualizado y probado mejora la continuidad.
Un vínculo entre atención y registro digital
La historia publicada sobre MobCash en Latinoamérica propone transformar puntos cercanos en lugares de mediación. Su interés reside en aprovechar relaciones de confianza que ya existen en una comunidad. No implica que todo comercio esté habilitado para intervenir en operaciones monetarias; esa condición depende del servicio y de sus acuerdos.
La cercanía al consumidor puede facilitar consultas, pero cada operación exige trabajo: explicar condiciones, registrar movimientos, atender dudas y conservar documentación. Un comercio debe medir el coste de esa tarea incluso cuando el servicio prometa una comisión. La formación del personal y los horarios también tienen un precio que no siempre aparece en la publicidad.
La experiencia del cliente exige un guion sencillo. Antes de una operación deberían conocerse importe, posibles comisiones, confirmación y canal de soporte. El empleado necesita reconocer solicitudes que no corresponden al local y evitar promesas sobre plazos que no controla. Si el sistema no responde, debe existir un protocolo para detenerse y documentar la incidencia. Repetir la transacción sin revisar el estado puede generar más problemas que soluciones.
Los puntos comerciales pueden acercar ciertos servicios en línea a comunidades que valoran el contacto presencial. Su aportación depende de que no se confunda cercanía con ausencia de controles. Una incorporación gradual, con responsabilidades delimitadas y procedimientos verificables, ofrece un criterio más sólido que cualquier expectativa genérica de ingresos adicionales.
Delimitar las tareas del establecimiento
- Identificar la función adicional del establecimiento.
- Mantener visible la diferencia entre compra y gestión digital.
- Informar sobre comprobantes y canales de soporte.
Proximidad con responsabilidades claras
Cuando la propuesta se diseña con cuidado, la tienda conserva su identidad como espacio de atención y suma una función comprensible. El usuario encuentra un interlocutor próximo; el comerciante necesita herramientas, formación y procedimientos que no generen confusión con sus otras actividades. Pagos de proximidad y vida de barrio: un vínculo cotidiano.
#ComercioBarrial #Intermediacion #ServiciosDigitales